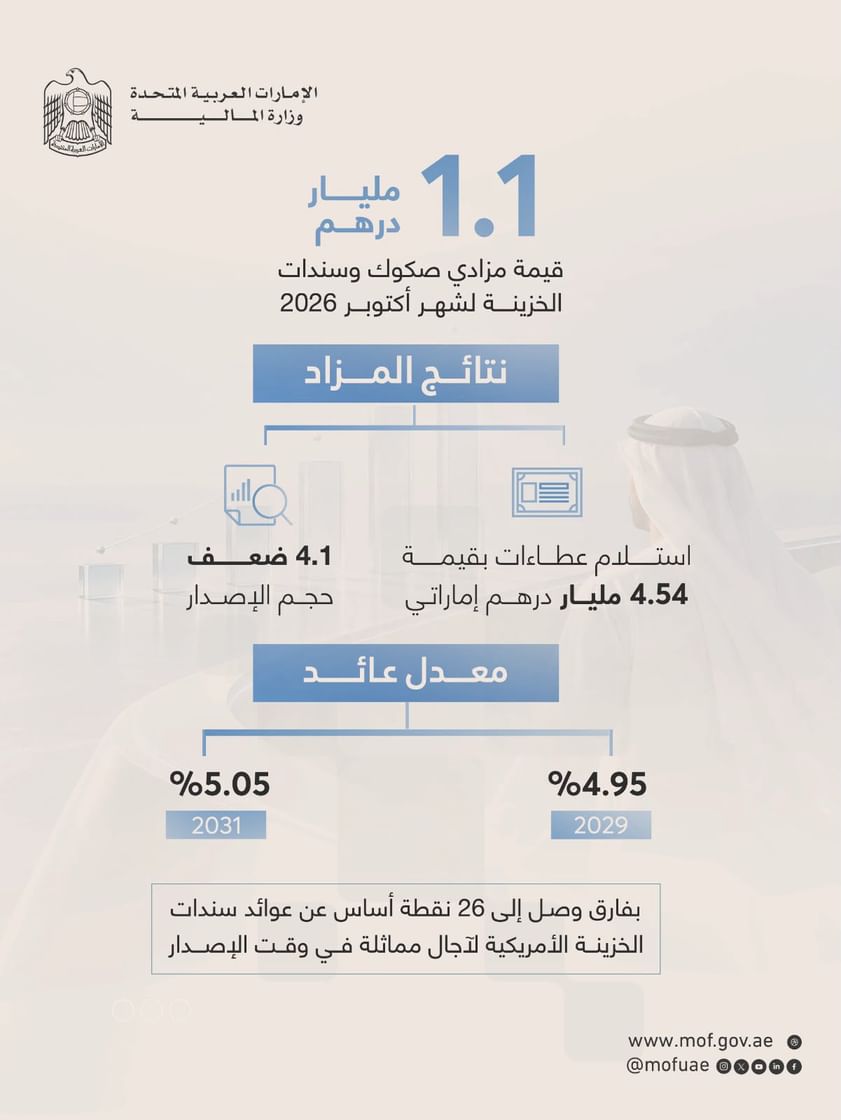
استقطب مزادا صكوك وسندات الخزينة الإماراتية لشهر أكتوبر عطاءات بقيمة 4.54 مليار درهم، مقابل إصدار إجمالي بلغ 1.1 مليار درهم. وتعادل الطلبات نحو 4.1 أضعاف حجم الطرح، ما يعكس استمرار الطلب المؤسسي على أدوات الدين الحكومية المقومة بالعملة المحلية.
شريحتان بآجال مختلفة
شمل الطرح شريحة جديدة من صكوك الخزينة الإسلامية تستحق في أكتوبر 2029، وشريحة من سندات الخزينة الحكومية تستحق في يناير 2031. ونفذت وزارة المالية المزادين بصفتها الجهة المصدرة، بالتعاون مع مصرف الإمارات المركزي بصفته وكيل الإصدار والدفع.
يتيح توزيع الاستحقاقات على أكثر من أجل بناء نقاط مرجعية مختلفة على منحنى العائد بالدرهم. وتستخدم البنوك والشركات هذه النقاط للمقارنة عند تسعير إصداراتها، ما يوسع دور الدين الحكومي في تطوير سوق التمويل المحلي.
عوائد قريبة من الخزانة الأميركية
بلغ العائد حتى الاستحقاق 4.95% لشريحة الصكوك و5.05% لشريحة السندات. وجاء التسعير بفارق 19 نقطة أساس و26 نقطة أساس، على الترتيب، فوق عوائد سندات الخزانة الأميركية ذات الآجال المماثلة وقت الإصدار.
يعطي الفارق المحدود مؤشراً على جودة الطلب وشروط التسعير، خصوصاً أن الدرهم مرتبط بالدولار وتتحرك ظروف السيولة المحلية في سياق قريب من دورة الفائدة الأميركية. ومع ذلك، يبقى العائد النهائي مرتبطاً بأجل الأداة وبنية الصك أو السند وظروف السوق عند المزاد.
مقارنة مع بداية العام
كان مزاد يناير 2026 قد استقطب عطاءات بقيمة 5.15 مليار درهم مقابل إصدار مماثل قدره 1.1 مليار درهم، أي تغطية تقارب 4.7 أضعاف. وتظهر تغطية أكتوبر البالغة 4.1 أضعاف أن الطلب بقي قوياً رغم تغير العوائد والأسواق خلال العام.
وتضع خطة الإصدار لعام 2026 إجمالي أدوات الدين المحلية المؤسسية المستهدفة عند 11.15 مليار درهم، مع رصيد متوقع يبلغ 33.6 مليار درهم في نهاية السنة. وتساعد الإصدارات المنتظمة على زيادة السيولة وتوفير سجل تسعير أكثر استمرارية.
إدراج في السوق الثانوية
من المقرر إدراج شريحتي الصكوك والسندات في ناسداك دبي، بما يسهل الوصول إليهما وتداولهما في السوق الثانوية. ويخدم الإدراج المستثمرين الباحثين عن أدوات دخل ثابت بالدرهم، كما يدعم تنويع المنتجات المتاحة للمؤسسات ومديري الأصول.
ماذا يعني للمستثمرين؟
توضح نسبة التغطية أن أدوات الدين الخليجية المحلية قادرة على جذب سيولة مؤسسية كبيرة عندما تتوافر آجال واضحة وتسعير قائم على السوق. وستتم متابعة أداء الشريحتين بعد الإدراج، وحجم التداول الثانوي، ومدى استخدام منحنى العائد الحكومي كمرجع لإصدارات الشركات والبنوك الإماراتية.